Los clics se encarecen antes de temporada y los paneles publicitarios reportan conversiones sin distinguir si compró un cliente nuevo o uno recurrente; por eso la pregunta «¿puedo permitirme un cliente nuevo?» se pierde en las medias. Un MER alto de toda la tienda puede ocultar que cada primer pedido pierde dinero con la publicidad. Esta guía explica cómo calcular el coste de captación de cliente en e-commerce a partir de los pedidos de la tienda y del gasto de todos los canales, compararlo con el margen del primer pedido y valorar si la captación es rentable de inmediato o solo tras las recompras. El valor del cliente a lo largo del tiempo y las cohortes quedan para un artículo aparte sobre el LTV; aquí calculas el mes en curso.
Un mismo ejemplo recorre todo el artículo: una tienda de artículos infantiles, septiembre, importes sin IVA. Cada fórmula se aplica con las cifras de esta tienda, así que el cálculo se puede repetir con tus propios datos en una hoja de cálculo o con una sola pregunta en el chat.
A primera vista, el presupuesto se puede aumentar sin miedo. Cuánto de esos 18.000 € se recupera con el margen de los primeros pedidos de 960 clientes nuevos solo lo muestran las secciones siguientes.
Escena de septiembre
Un MER alto puede ocultar pérdidas con los clientes nuevos
La tienda de artículos infantiles cierra septiembre con un resultado que alegra: 115.200 € de ingresos sin IVA con 18.000 € de gasto publicitario en todos los canales. El propietario quiere aumentar el presupuesto antes de la temporada de regalos porque «la publicidad se recupera más de seis veces». Antes de decidir, conviene comprobar qué mide exactamente esa cifra.
Definición · MER
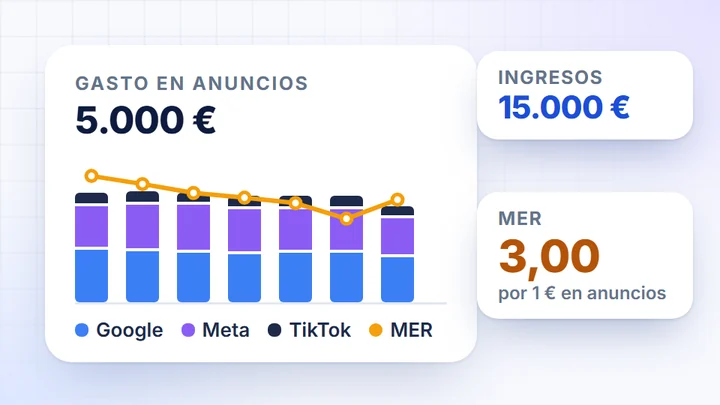
El MER (marketing efficiency ratio) son los ingresos de la tienda divididos entre el gasto publicitario total de todas las plataformas. Los ingresos se toman de los pedidos de la tienda; los ingresos que reportan los paneles publicitarios no se suman, porque una misma compra puede atribuirse a varias plataformas a la vez.
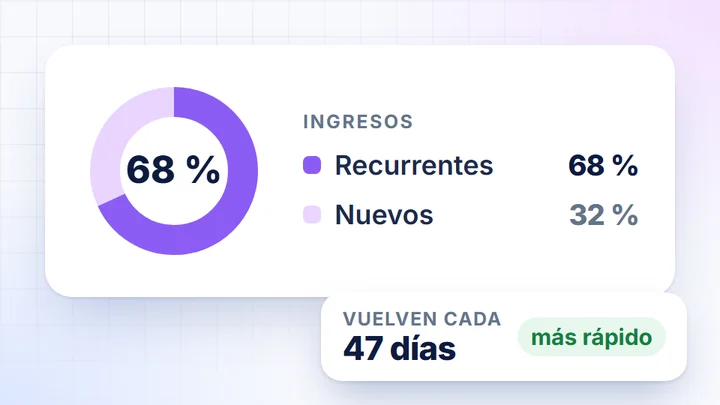
Desglosar los pedidos cambia la imagen. De los 2.400 pedidos de septiembre, 960 (40%) son primeros pedidos de clientes nuevos y 1.440 (60%) los hacen clientes recurrentes. Los nuevos aportan 43.200 € con un carrito de 45 €; los recurrentes, 72.000 € con un carrito de 50 €; en total, 115.200 €.
Los recurrentes inflan el MER porque la tienda ya pagó antes por captarlos. Un cliente que ya conoce la tienda no necesita otra campaña de captación, y sus pedidos (62,5% de los ingresos) alimentan el numerador del MER sin un gasto proporcional en el denominador. Si todo el gasto se relacionara solo con los ingresos de los clientes nuevos, el ratio caería a 43.200 / 18.000 = 2,4.
Por cliente nuevo, el cálculo queda así: captarlo cuesta 18.000 / 960 = 18,75 € (es el CAC; la fórmula y sus variantes, en la siguiente sección), y el primer pedido deja 12 € de margen tras el coste de la mercancía y los costes variables (desglosado en el ticket más adelante en la guía). La balanza se inclina del lado del coste.
La media de la tienda mezcla dos cuentas distintas. Los clientes recurrentes generan beneficio sobre clientes captados hace meses; la captación pone hoy 6,75 € de su bolsillo por cada cliente nuevo, lo que en septiembre supone un déficit de 6.480 €. Aumentar el presupuesto «según el MER» escala sobre todo esta segunda parte, porque el dinero adicional compra clientes nuevos, mientras que los recurrentes llegarán de todos modos.
El MER objetivo de todo el presupuesto es un cálculo aparte, basado en el margen y el objetivo de beneficio, descrito en la guía sobre cuánto invertir en marketing en una tienda online. La decisión sobre el presupuesto para clientes nuevos debe calcularse de forma independiente: a partir del coste de captación y del margen de la primera cesta.
Antes de aumentar el presupuesto de cara a la temporada, calcula el coste de captación de un cliente nuevo y compáralo con el margen de su primer pedido, porque el MER de toda la tienda no da esa respuesta.
El cálculo
Cómo calcular el coste de captación de clientes (CAC)
El CAC se compone de dos cifras y cada una procede de una fuente distinta. El numerador es el dinero invertido en publicidad en todos los canales. El denominador es el número de personas que compraron en la tienda por primera vez en el periodo analizado. La mayoría de los errores de este cálculo están en el denominador, por eso la definición de cliente nuevo va antes de la fórmula.
Definición de trabajo
Cliente nuevo es aquel cuyo primer pedido en toda la historia de la tienda cae dentro del periodo analizado. Se identifica por order_customer_id y, en las compras sin cuenta, por email_hash (la dirección de e-mail cifrada con hash), para que una misma persona no se cuente dos veces.
CAC (customer acquisition cost, coste de captación de clientes) es la inversión en captación dividida entre el número de clientes nuevos del mismo periodo.
El atajo más habitual da un resultado 2,5 veces más bajo de lo real. Dividir la inversión entre todos los pedidos (18.000 € / 2.400 = 7,50 €) reparte el coste publicitario también entre los 1.440 pedidos de clientes recurrentes, que en gran parte vuelven por sí solos. El resultado es un coste por pedido que no se puede comparar honestamente con el margen de un cliente nuevo.
18.000 € / 2.400 pedidos. Mezcla clientes nuevos y recurrentes, y subestima el coste de captación 2,5 veces.
18.000 € / 960 nuevos. Límite superior: toda la inversión se imputa a la captación.
14.400 € / 960 nuevos. Límite inferior: sin campañas de marca ni remarketing.
Las dos variantes del numerador marcan la horquilla en la que se sitúa el coste real. Las campañas de marca y de remarketing (separadas por el nombre de campaña; en septiembre, 3.600 €, es decir, el 20% de la inversión) trabajan sobre todo con personas que ya conocen la tienda, así que incluirlas por completo infla el CAC. Excluirlas por completo, en cambio, lo reduce, porque parte de las primeras compras también llega a través de búsquedas del nombre de la tienda; por eso se calculan ambas variantes y las decisiones se comprueban con las dos.
Lista de exclusiones del denominador, es decir, qué no contar como cliente nuevo:
- Pedidos cancelados y no pagados. Un cliente que no ha pagado no se ha captado; su pedido infla el número de clientes nuevos y reduce artificialmente el CAC.
- Clientes anteriores al inicio del histórico de datos. Si los datos solo incluyen unos meses de pedidos, un cliente habitual del año pasado parece nuevo. Para distinguirlos con fiabilidad hacen falta al menos 12–24 meses de histórico de pedidos.
- Duplicados de compradores sin cuenta. La misma persona que compra una vez con su cuenta y otra como invitado tiene dos identificadores. Unificarlos por
email_hashdeja un solo cliente y un solo primer pedido. - Usuarios nuevos de GA4. El evento first_visit cuenta dispositivos y navegadores que entran por primera vez en la web, mientras que el CAC necesita compradores nuevos a partir de los pedidos; la diferencia entre ambos conceptos se analiza en detalle en la guía sobre first_visit y clientes nuevos en GA4.
- Conversiones de «clientes nuevos» de los paneles publicitarios. Cada panel valora si un cliente es nuevo según sus propias listas y su propia ventana de atribución, así que el mismo comprador puede aparecer como «nuevo» en dos paneles a la vez. La suma de los paneles infla el denominador.
Los marketplaces requieren un cálculo aparte. La inversión en campañas de Google Ads, Meta o TikTok lleva tráfico a la tienda propia, mientras que los compradores de un marketplace llegan a través de la plataforma, donde el coste de captación está en las comisiones y en las tarifas por promocionar ofertas. Añadirlos al denominador reduciría el CAC de la tienda.
El numerador procede de las tablas de costes de todas las plataformas y el denominador, únicamente de los pedidos de la tienda. Solo un CAC construido así (18,75 € en la variante completa, 15 € en la de captación) puede compararse con el margen que deja el primer pedido de un cliente nuevo.
Primera cesta
Margen del primer pedido como medida de cobertura del CAC
Los ingresos del primer pedido son una medida engañosa del retorno. La cesta de un cliente nuevo en una tienda de artículos infantiles es de 45 € netos de media y el CAC es de 18,75 €, así que a primera vista cada euro invertido en captación vuelve multiplicado por 2,4. Pero la tienda no se queda con los ingresos; se queda con el margen que queda tras pagar la mercancía y la gestión del pedido.
De una cesta de 45 €, la mayor parte sale de la tienda de inmediato. La mercancía comprada al proveedor cuesta 29,25 €, y a eso se suman los costes variables de gestionar el propio pedido. Solo lo que queda al final del tique se compara con el coste de captación del cliente:
El ticket se cierra con 12 €, es decir, 6,75 € menos que el coste de adquisición. Un retorno de 2,4 calculado sobre ingresos se convierte en un retorno de 0,64 calculado sobre margen. Esta segunda cifra tiene nombre propio y conviene calcularla cada mes.
Definición
El margen de contribución del primer pedido es el valor neto de la cesta menos el coste de compra de la mercancía y menos los costes variables de gestión del pedido (parte del envío asumida, comisión de pago, embalaje). Es el importe que realmente queda en la tienda para cubrir el coste de adquisición.
El índice de cobertura del CAC es el margen de contribución del primer pedido dividido entre el CAC. Un resultado de 1,0 significa que la primera cesta recupera por completo el coste de adquisición; un resultado inferior a 1,0 indica un déficit que deben cubrir los pedidos siguientes.
Ambas variantes quedan por debajo de 1,0. Con el numerador completo, la primera cesta recupera el 64% del coste de adquisición y el 36% restante (6,75 € por cliente) depende de las recompras. Con el numerador de adquisición, sin campañas de marca ni remarketing, la primera cesta recupera el 80% del coste y el déficit se reduce a 3 €.
Aplicar el margen medio de la tienda a los clientes nuevos infla la cobertura. Las primeras cestas suelen ser más pequeñas y estar formadas por productos de entrada más baratos: en el ejemplo, el AOV de los nuevos es de 45 € frente a 50 € en los recurrentes, y en muchas tiendas infantiles la primera compra es un accesorio con menor margen que el carrito o la silla de coche que se compran después. Por eso el margen se calcula solo con las líneas de los primeros pedidos: cada línea de order_product multiplicada por el product_cost de su SKU, sumada y dividida entre el número de clientes nuevos.
Si la tienda no tiene el coste de compra, el cálculo exige una aproximación. Si el campo product_cost está vacío, el margen de la primera cesta se estima con el margen medio de las categorías de las que proceden los productos de los primeros pedidos; el resultado es entonces orientativo y conviene marcarlo como estimación en el informe. Completar el coste de compra, al menos de los productos de entrada, es lo que más mejora la precisión con el menor esfuerzo.
Una sola cifra, el índice de cobertura, indica qué parte del coste de adquisición se recupera ya con la primera cesta; el resto es una deuda que solo saldan las recompras del cliente.
Productos de entrada
Cobertura del CAC por categoría del primer pedido
Los promedios de 18,75 € y 0,64 describen todas las primeras cestas a la vez. Los clientes nuevos llegan a la tienda a través de productos distintos, y el margen del primer pedido puede variar varias veces de una categoría a otra. El desglose por categoría del primer pedido muestra qué productos de entrada recuperan el coste de adquisición y cuáles agrandan el déficit.
El CAC es común, lo que cambia es el margen. La inversión publicitaria se calcula en conjunto para toda la tienda, así que cada categoría se compara con el mismo CAC global (18,75 €); la categoría del primer pedido, su cesta y su margen salen de las líneas de order_product y de product_cost. El reparto de la inversión por canales es una vista aparte y estimada a partir de los paneles publicitarios y GA4, descrita debajo de la barra.
Definición de trabajo
La cobertura de una categoría es el margen de contribución de los primeros pedidos en los que predomina esa categoría, dividido entre el CAC global. La categoría del primer pedido la determina la línea de mayor valor de la cesta, de modo que cada cliente nuevo pertenece exactamente a un grupo.
Desglose de una tienda de artículos infantiles (septiembre, importes netos, datos ilustrativos):
| Categoría del 1.er pedido | Ingresos de nuevos | Clientes nuevos | Margen de producto | AOV del 1.er pedido | Margen del 1.er pedido | Cobertura del CAC (18,75 €) |
|---|---|---|---|---|---|---|
| Ropa de bebé | 18.000 € | 480 | 45% | 37,50 € | 13,13 € | 0,70 |
| Juguetes y mordedores | 5.200 € | 160 | 40% | 32,50 € | 9,25 € | 0,49 |
| Cosmética y cuidado | 5.800 € | 160 | 30% | 36,25 € | 7,13 € | 0,38 |
| Accesorios de alimentación | 2.200 € | 80 | 30% | 27,50 € | 4,50 € | 0,24 |
| Muebles infantiles (sin product_cost) | 12.000 € | 80 | – | 150 € | aprox. 28,00 € | – |
| Total | 43.200 € | 960 | 35% | 45 € | 12,00 € | 0,64 |
Comprobación de totales antes de interpretar: 480 + 160 + 160 + 80 + 80 = 960 clientes nuevos, y los ingresos de sus primeros pedidos (18.000 + 5.200 + 5.800 + 2.200 + 12.000 €) suman 43.200 €, es decir, 960 × 45 €. El margen de los primeros pedidos (6.300 + 1.480 + 1.140 + 360 + 2.240 €) suma 11.520 €, exactamente 960 × 12 €. Los muebles infantiles no tienen el product_cost informado en la tienda, así que su margen se ha estimado con la media de la categoría y su cobertura (en torno a 1,5 según la estimación) no se ha incluido en la tabla hasta que el coste de compra llegue a la tienda.
La barra de cobertura muestra lo mismo en una sola escala. La línea oscura marca la cobertura completa (1,0), la discontinua color melocotón el umbral de 0,6, y la etiqueta junto al resultado indica cuántos pedidos adicionales debe hacer el cliente nuevo medio que empezó por esa categoría para cerrar el déficit.
Los accesorios de alimentación son una entrada barata para el cliente y cara para la tienda. Una cesta de 27,50 € con un margen de producto del 30% deja 4,50 €, de modo que la primera compra recupera el 24% del coste de adquisición, y la brecha de 14,25 € exige más de una repetición (1,04). Este producto solo se justifica como puerta de entrada si quienes compran accesorios repiten con más frecuencia que la media.
La ropa de bebé sostiene la adquisición en esta tienda. La mitad de los clientes nuevos (480 de 960) empieza por ella, y su margen de 13,13 € cubre el 70% del coste de adquisición; la brecha de 5,63 € se cierra tras 0,41 repeticiones, más rápido que la media de la tienda. Por tanto, las campañas de adquisición que promocionan ropa trabajan sobre las primeras cestas mejor cubiertas.
El reparto de la inversión por canales ofrece una vista aparte y estimada a partir de GA4 y de los paneles. La inversión por plataforma procede de las tablas cost_*, y las transacciones y los ingresos por canal, de GA4 o de las conversiones que informan los paneles; el coste por transacción según GA4 muestra qué plataformas compran ventas más caras, pero mezcla clientes nuevos y recurrentes y depende del modelo de atribución de GA4. Esta vista sirve para ordenar los canales, mientras que el cálculo de cobertura sigue basándose en los pedidos de la tienda y en el CAC total.
Un ranking de categorías basado solo en la cobertura no basta para decidir recortes. Un producto con baja cobertura puede ser la entrada más habitual a la tienda, y los clientes que empiezan por él pueden volver a por compras más caras. La decisión exige tres datos juntos: la cobertura con el margen del primer pedido, las repeticiones necesarias y la frecuencia con la que los clientes nuevos de cada categoría vuelven realmente.
Umbrales de decisión
Tres umbrales de decisión para el coste de adquisición
El índice de cobertura solo sirve para decidir cuando se compara con unos umbrales. Tres zonas (desde 1,0, 0,6–1,0 y por debajo de 0,6) dividen las primeras cestas en las que ganan dinero de inmediato, las que lo ganan tras las repeticiones y las que pierden dinero con cada cliente nuevo. Así, el mismo CAC de 18,75 € puede significar escalar o recortar: depende del margen del primer pedido.
| Zona de cobertura | Qué significa | Acción | Categorías de entrada en septiembre |
|---|---|---|---|
| ≥ 1,0 · rentable desde el 1.er pedido | El margen de la primera cesta cubre todo el coste de adquisición; cada repetición es beneficio adicional. | Escalar, vigilando el CAC de los siguientes clientes: los públicos más amplios son más caros y reducen la cobertura. | ninguna categoría con cobertura calculada; muebles infantiles, aproximadamente 1,5 según estimación |
| 0,6–1,0 · rentable tras las repeticiones | Parte del coste se recupera con la primera cesta; el resto depende de los siguientes pedidos. | Calcular las repeticiones necesarias y compararlas con el historial de la tienda; escalar cuando el historial las cubra. | total 0,64; ropa de bebé 0,70 |
| < 0,6 · pierde dinero con el cliente | El primer pedido recupera menos del 60% del coste de adquisición; la brecha depende por completo de compras futuras. | Exigir pruebas de las cohortes de repetición o cambiar la oferta de entrada; mientras tanto, limitar el presupuesto de adquisición. | juguetes y mordedores 0,49; cosmética y cuidado 0,38; accesorios de alimentación 0,24 |
La zona intermedia requiere un segundo cálculo: cuántas repeticiones hacen falta para cerrar la brecha. La brecha es la diferencia entre el CAC y el margen del primer pedido; la cubre el margen de las siguientes compras del mismo cliente. El pedido recurrente tiene una cesta mayor (50 € en lugar de 45 €), así que cada repetición cierra más brecha que la primera compra.
Definición y fórmula
Las repeticiones necesarias son el número de pedidos adicionales que el cliente nuevo medio debe realizar para que su margen cierre la brecha que deja la primera cesta. Fórmula: brecha (CAC menos margen del primer pedido) dividida entre el margen de contribución del pedido recurrente.
Juguetes y mordedores: 9,50 € / 13,75 € = 0,69
Cosmética y cuidado: 11,63 € / 13,75 € = 0,85
Las repeticiones necesarias se comparan con lo que los clientes nuevos hicieron realmente en el pasado. El historial de la tienda da 0,49 pedidos adicionales por cliente nuevo en medio año, justo lo que exige el total: la adquisición de septiembre se amortiza en unos seis meses. Los clientes que entran por la ropa de bebé (0,41) se amortizan antes; los juguetes (0,69) y la cosmética (0,85) exigen repeticiones aproximadamente un 40% y un 70% más frecuentes que la media, y los accesorios de alimentación (1,04), más del doble.
La media de la tienda oculta las diferencias de repetición entre productos de entrada. Antes de limitar las campañas que promocionan accesorios o cosmética, conviene revisar las repeticiones de los clientes nuevos en cohortes por producto de entrada: si quienes compran accesorios de alimentación vuelven a por más compras con mayor frecuencia que la media, la baja cobertura de la primera cesta puede estar justificada. Los muebles infantiles quedan fuera de este cálculo hasta que se complete el coste de compra.
El error más caro
Escalar el presupuesto antes de temporada guiándose por un MER de 6,4. Con una cobertura de 0,64, cada cliente nuevo deja un hueco de 6,75 €, así que otros 960 clientes nuevos suponen unos 6.500 € (960 × 6,75 € = 6.480 €) inmovilizados a la espera de que vuelvan a comprar. Y eso con el supuesto optimista de que el CAC de los clientes adicionales no suba. Quienes compran regalos en temporada vuelven con menos frecuencia que los padres que compran para sus propios hijos, por lo que el 0,49 histórico de recompras puede no repetirse en este grupo.
Con una cobertura por debajo del umbral, la tienda tiene tres palancas que se pueden comprobar con sus propios datos:
- Productos de entrada con más margen. Cada 2,50 € de margen adicional en la primera cesta reducen el hueco en 2,50 €: con un margen de 14,50 €, el hueco baja de 6,75 € a 4,25 € y las recompras necesarias pasan de 0,49 a 0,31. En ese caso, las campañas de captación se orientan a los productos que los clientes nuevos compran con más frecuencia y que tienen mayor margen según product_cost.
- Umbral de envío gratuito. El coste de envío que asume la tienda está incluido en los 3,75 € de costes variables; un umbral situado algo por encima de la primera cesta habitual sube el AOV de los clientes nuevos y reduce lo que se paga de envío por pedido.
- Recortar las campañas que se desvían de su norma. Una campaña en la que el gasto crece mientras las conversiones del panel y las transacciones según GA4 se quedan estancadas infla el numerador del CAC sin un efecto visible, ni siquiera según la propia plataforma. Limitarla reduce el gasto total; si el número total de clientes nuevos de la tienda no baja en las semanas siguientes, la cobertura mejora más rápido que con cualquier cambio en la oferta.
El umbral de cobertura indica si la primera cesta devuelve el coste de captación; las recompras necesarias, comparadas con el historial de la tienda, indican cuándo se recupera el resto. El presupuesto de temporada debe crecer allí donde ambas cuentas cuadran.
DataOrganizer
CAC de clientes nuevos con datos de tienda en DataOrganizer
El cálculo de las secciones anteriores necesita tres fuentes a la vez: los pedidos de la tienda con identificador de cliente, el coste de compra de la mercancía y el gasto de todas las plataformas publicitarias. DataOrganizer los une en un único modelo de datos: la tabla order (con order_customer_id y email_hash), las líneas order_product, el coste product_cost y las tablas cost_* de cada plataforma conectada. Así no hace falta exportar paneles ni combinar hojas de cálculo (más detalles sobre por qué unir fuentes en la guía de analítica automática de e-commerce).
Los datos son diarios y se actualizan por la mañana con el día anterior completo. Conviene leer el CAC y la cobertura en una ventana mensual o semanal, porque un solo día tiene muy pocos clientes nuevos para que el indicador sea estable. El primer pedido se determina sobre todo el historial de pedidos disponible, así que cuanto más largo sea ese historial, menos clientes antiguos pasarán por nuevos.
Así se ve en el chat la revisión mensual del coste de captación:
Septiembre: 960 clientes nuevos, gasto de 18.000 € en cuatro plataformas, CAC de 18,75 €. Categoría del primer pedido según el artículo de mayor valor de la cesta; margen calculado con las líneas de las primeras cestas (order_product × product_cost) menos 3,75 € de costes variables estimados. Recompras para recuperar = hueco por cliente / 13,75 € de margen del pedido recurrente.
| Categoría 1.er ped. | Nuevos | Margen prod., % | Margen 1.er ped., € | Cobertura | Recompras para recuperar |
|---|---|---|---|---|---|
| Ropa de bebé | 480 | 45 | 13,13 | 0,70 | 0,41 |
| Juguetes y mordedores | 160 | 40 | 9,25 | 0,49 | 0,69 |
| Cosmética y cuidado | 160 | 30 | 7,13 | 0,38 | 0,85 |
| Accesorios de alimentación | 80 | 30 | 4,50 | 0,24 | 1,04 |
| Muebles infantiles (sin product_cost) | 80 | – | est. 28,00 | – | – |
| Total | 960 | 35 | 12,00 | 0,64 | 0,49 |
En conjunto: cobertura de 0,64 y un hueco de 6,75 € por cliente, es decir, 0,49 pedidos adicionales por cada cliente nuevo. Tu historial: el 38% de los nuevos vuelve en 6 meses, con una media de 1,3 pedidos por cliente que repite, lo que da 0,49; la captación se recupera, por tanto, en unos seis meses.
Categorías: la ropa de bebé (0,70) está en la zona de «gana con las recompras» y atrae a la mitad de los clientes nuevos. Juguetes (0,49), cosmética (0,38) y accesorios de alimentación (0,24) están por debajo del umbral de 0,6 y necesitan 0,69, 0,85 y 1,04 recompras. Los muebles infantiles no tienen coste de compra en la tienda; el margen estimado de 28 € apunta a una cobertura de alrededor de 1,5, que conviene confirmar tras completar product_cost.
Siguiente pregunta: ¿cómo han repetido en 6 meses los clientes nuevos de los últimos meses según la categoría de su primer pedido?El cálculo compara agregados de dos lados. Las categorías, cestas y márgenes de los primeros pedidos salen de los datos de la tienda, y el gasto de las tablas cost_* entra en el CAC como suma de todas las plataformas; el asistente no reparte el coste publicitario entre productos, porque el coste por producto solo existe para Google Shopping. Los datos en bruto se quedan en el backend, el asistente trabaja con agregados y la misma pregunta se puede plantear en Claude o ChatGPT a través de DataOrganizer MCP.
Nota metodológica: las cifras de los ejemplos son ilustrativas (tienda de artículos infantiles, septiembre, importes sin IVA). Los clientes nuevos se han dividido según la categoría del artículo de mayor valor de la primera cesta, y el CAC es común a todas las categorías porque el gasto publicitario se calcula en conjunto; repartir el gasto por canales según GA4 o los paneles es una estimación aparte. Los costes variables de 3,75 € por pedido son una estimación, y el cálculo no tiene en cuenta las devoluciones, porque DataOrganizer no dispone de datos de devoluciones; si la tasa de devoluciones es alta, conviene reducir el margen del primer pedido con una estimación propia.
Para recordar
El CAC se calcula con los pedidos de la tienda y los costes de todos los canales, y se evalúa frente al margen del primer pedido. La diferencia entre ambos indica cuántas recompras tiene que comprar la tienda: en el ejemplo de septiembre, 6,75 € de hueco por cliente, es decir, 0,49 pedidos adicionales, que el historial de la tienda devuelve en unos seis meses.
Nota metodológica: las cifras de los ejemplos son orientativas (tienda de artículos infantiles, septiembre, importes sin IVA), los costes variables del primer pedido son estimados y los clientes nuevos se han dividido según la categoría del primer pedido con un CAC común para el total. El cálculo no tiene en cuenta las devoluciones, y para identificar correctamente a un cliente nuevo hacen falta al menos 12–24 meses de historial de pedidos; con un historial más corto, parte de los clientes habituales parecen nuevos y el CAC sale más bajo de lo real.
Para recordar
El coste de adquisición de cliente se calcula con los pedidos de la tienda y el gasto de todos los canales, y se evalúa frente al margen del primer pedido. La diferencia entre ambas cifras indica cuántas compras repetidas necesita la tienda antes de que la adquisición empiece a ser rentable.
Preguntas frecuentes
Preguntas frecuentes sobre el coste de adquisición
¿Cómo se calcula el coste de captación de cliente en e-commerce?
El CAC es el gasto publicitario total de todos los canales dividido entre el número de clientes nuevos, es decir, personas cuyo primer pedido en el historial de la tienda cae dentro del periodo analizado. Ejemplo: 18.000 € / 960 clientes nuevos = 18,75 €. Conviene calcular también la variante de adquisición sin campañas de marca ni remarketing (aquí 14.400 € / 960 = 15 €), porque el coste real se sitúa entre ambos valores.
¿En qué se diferencia el CAC del coste por conversión (CPA)?
El CPA divide el gasto entre todos los pedidos o conversiones, incluidas las de clientes recurrentes, por lo que infravalora el coste de captar un comprador nuevo: en el ejemplo, 18.000 € / 2.400 pedidos da 7,50 € en lugar de 18,75 € de CAC. Además, el CPA de los paneles publicitarios se basa en conversiones atribuidas por la plataforma, que pueden duplicarse entre canales; el CAC se calcula exclusivamente con los pedidos de la tienda.
¿Qué CAC es bueno para una tienda online?
No existe un importe universal, porque el CAC se evalúa frente al margen del primer pedido, es decir, con el índice de cobertura (margen de la primera cesta / CAC). Una cobertura de 1,0 o más significa beneficio desde el primer pedido; entre 0,6 y 1,0, beneficio siempre que haya recompras; y por debajo de 0,6, una pérdida por cada cliente nuevo que exige pruebas en el historial de recompras o un cambio en la oferta de entrada.
¿Puede el CAC ser mayor que el margen del primer pedido?
Sí, y en muchas tiendas es lo habitual, siempre que el déficit se recupere con los pedidos siguientes. El número de recompras necesarias es el déficit dividido entre el margen de un pedido recurrente: con un déficit de 6,75 € y un margen de 13,75 € salen 0,49 pedidos adicionales por cliente nuevo. Si la tienda lo consigue realmente lo muestran las cohortes de recompra descritas en la guía sobre el valor del cliente (LTV).
¿Cómo se distingue un cliente nuevo de uno recurrente en los datos de la tienda?
Un cliente nuevo es aquel cuyo primer pedido en todo el historial de la tienda cae en el periodo analizado; se identifica por el identificador de cliente y, en las compras sin cuenta, por el correo electrónico con hash, excluyendo los pedidos cancelados y no pagados. Los usuarios nuevos de GA4 (first_visit) cuentan dispositivos y visitantes, así que no sustituyen esta definición. DataOrganizer guarda los pedidos con order_customer_id y email_hash junto con el gasto de los canales, de modo que el asistente determina los primeros pedidos y el CAC sin exportaciones a hojas de cálculo.
Resumen de toda la guía
El coste de adquisición de cliente en tres pasos
1. CAC con los pedidos de la tienda y todos los costes. El numerador es el gasto de todos los canales; el denominador, los clientes con su primer pedido en el historial de la tienda. El coste por pedido y las conversiones de los paneles dan un resultado demasiado bajo, porque mezclan clientes nuevos con recurrentes.
2. Cobertura con el margen de la primera cesta. El margen de contribución del primer pedido dividido entre el CAC muestra qué parte del coste se recupera de inmediato. El déficit dividido entre el margen de un pedido recurrente indica cuántas recompras deben producirse antes de que el cliente empiece a ser rentable.
3. Cálculo con datos conectados en DataOrganizer. Los pedidos con identificadores de cliente, el coste de compra de los productos y el gasto de todas las plataformas conectadas están en un solo lugar y se actualizan cada mañana. El CAC, la cobertura por categoría del primer pedido y las recompras necesarias se obtienen con una sola pregunta en el chat, sin tener que juntar exportaciones.
DataOrganizer · coste de adquisición de cliente
Conecta tu tienda y tus plataformas publicitarias: los clientes nuevos según sus primeros pedidos, el CAC, el margen de la primera cesta por categoría de entrada y las recompras necesarias se calcularán con tus datos. La conexión la haces tú mismo, sin programadores; pagas por las fuentes conectadas.