Întrebarea „cât să cheltui pe marketing în magazinul online” se termină de obicei cu un procent din cifra de afaceri luat din tabelul altcuiva sau cu propunerea agenției de a suplimenta bugetul înainte de sezon. Niciuna dintre aceste cifre nu cunoaște marja magazinului, costurile lui fixe sau profitul care trebuie să rămână în cont. Acest ghid arată cum calculezi din aceste trei mărimi MER-ul țintă, cum îl transformi în buget anual de publicitate, cum verifici cu el oferta agenției și cum împarți suma pe trimestre, luni și canale după propria sezonalitate.
Tot calculul urmează un singur exemplu: un magazin de articole de bucătărie, cu venituri nete de 4.200.000 lei pe an și un adaos de 42% la costul de achiziție. Pragul de rentabilitate al unei campanii este un subiect separat; aici contează suma pentru întregul magazin pe tot anul, iar procentul din cifra de afaceri apare abia la final, ca rezultat al calculului.
Punctul de plecare
Procentul din cifra de afaceri ignoră marja și costurile fixe
Octombrie, planul pentru anul viitor, iar pe masă sunt trei sume pentru bugetul de publicitate. Prima vine dintr-un tabel de pe internet, a doua din propunerea agenției, a treia din calculul pe datele magazinului de articole de bucătărie. Fiecare răspunde la întrebarea cât să cheltui pe marketing în magazinul online; doar una cunoaște situația acestui magazin.
Bugetul de publicitate pentru anul viitor · date ilustrative
Media altor magazine. Nu cunoaște adaosul de 42% și nici costurile fixe de 52.500 lei pe lună.
Mai mult buget înainte de sezon. Lipsește calculul veniturilor pe care această sumă trebuie să le aducă.
Rezultat din veniturile nete, marjă, costuri variabile, costuri fixe și ținta de profit.
Procentul din tabel a fost obținut pe marjele și costurile altora. Face media unor magazine care câștigă la marfă sume complet diferite, deci nu spune cât din fiecare leu de venit rămâne pentru publicitate tocmai la tine. O sumă de 8% din cifra de afaceri poate fi prea prudentă într-un magazin, iar în altul poate însemna pierdere.
Același procent dă două rezultate diferite. Magazinul de articole de bucătărie are un adaos de 42%, costuri variabile de livrare de 6% și costuri fixe de 15% din venituri: după 8% pentru marketing îi rămâne un profit de 13% din venituri. Un magazin cu adaos de 25%, la aceleași costuri variabile și fixe, ajunge la o pierdere de 4% din venituri (25% − 6% − 15% − 8%).
Propunerea agenției are aceeași lipsă, doar în sens invers. Plus 25% față de actualii 56.000 lei pe lună înseamnă 840.000 lei pe an, dar fără un răspuns la întrebarea ce venituri trebuie să genereze această sumă pentru ca magazinului să-i rămână profitul planificat. Verificarea unei astfel de oferte pe cifre se află mai departe în ghid.
A treia sumă rezultă din date pe care magazinul le are sau pe care proprietarul le cunoaște:
- Venit net din comenzile plătite: 4.200.000 lei în ultimele 12 luni.
- Marja brută ponderată cu vânzările, calculată din costul de achiziție per SKU: 42%.
- Costuri variabile de onorare (plăți, ambalare, subvenționarea livrării): 6% din venit.
- Costuri fixe de 52.500 lei pe lună și un obiectiv de profit de 21.000 lei pe lună.
Întrebarea privește suma totală a magazinului pe un an. Pragul de rentabilitate al unei singure campanii, adică ROAS-ul minim (venitul din campanie împărțit la costul ei), calculat cu formula 100 / marjă%, este descris într-un ghid separat: „Ce ROAS este bun”. O campanie își poate depăși pragul, iar bugetul total al magazinului poate totuși să nu lase profit după costurile fixe.
Bugetul de marketing rezultă din calculul profitului, iar procentul din cifra de afaceri apare abia la final: în acest magazin iese 15%.
Formula
MER țintă: formula din marjă, costuri fixe și profit
Bugetul anual se calculează pornind de la finalul contului de profit. Mai întâi se stabilește cât trebuie să rămână în cont, apoi se scade ce magazinul nu poate evita. Restul marjei este suma care poate merge în publicitate.
Pentru calcul sunt necesare două noțiuni, ambele calculabile din datele proprii ale magazinului și din câteva cifre din contabilitate.
Definiție · MER
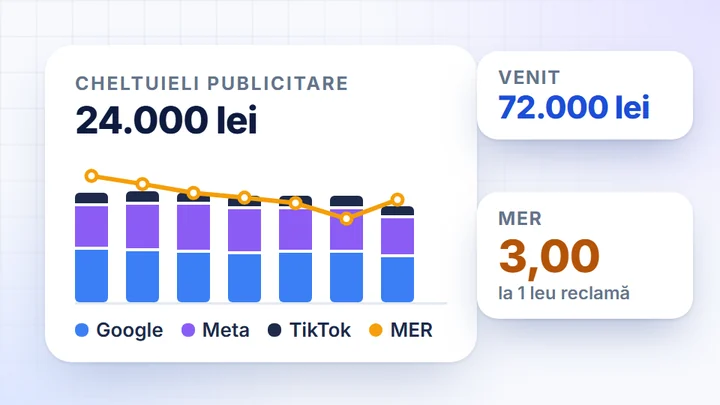
MER (Marketing Efficiency Ratio) este venitul net al magazinului împărțit la costul total de marketing: toate platformele de publicitate, afilierea și costurile offline. Fiecare cost se numără o singură dată; în acest exemplu, comisionul agenției este inclus în costurile fixe.
Numărătorul provine din comenzile magazinului. Veniturile raportate de panourile de publicitate nu intră în el, pentru că aceeași achiziție este adesea atribuită mai multor platforme simultan.
Definiție · marja de contribuție
Marja de contribuție este marja brută calculată din costul de achiziție al mărfii, minus costurile variabile de onorare: comisioanele procesatorilor de plăți, ambalarea, subvenționarea livrării. Sunt banii pe care fiecare comandă îi lasă pentru costurile fixe, marketing și profit.
Formula · bugetul și MER-ul țintă
Din marja de contribuție se scade ponderea costurilor fixe și a obiectivului de profit în venit. Restul este ponderea bugetului de marketing, iar inversul ei este MER-ul țintă.
MER țintă = 1 / ponderea bugetului36% − (630.000 + 252.000) / 4.200.000 = 36% − 21% = 15% → MER = 1 / 0,15 = 6,67
Același calcul, scris pe coloană, arată de unde vine fiecare leu din buget într-un magazin de echipamente pentru bucătărie:
Calcul pe coloană · ultimele 12 luni · date ilustrative
Coloana oferă trei praguri MER și fiecare răspunde la altă întrebare. Primul (1 / 0,36 = 2,78) arată când marketingul încetează să consume din marja pe marfă și onorare. Al doilea (1 / 0,21 = 4,76) marchează profitul zero după costurile fixe, iar al treilea (1 / 0,15 = 6,67) este obiectivul de profit.
Cele trei praguri MER ale magazinului · scală 0–8
Marcajul punctat 2,38: pragul de rentabilitate al unei singure campanii, din calculul 100 / 42.
Pragul unei singure campanii este mai jos decât oricare dintre pragurile magazinului. Conform calculului din ghidul ce ROAS este bun, limita este 100 / 42 = 2,38, deci o campanie cu ROAS 2,4 nu aduce pierdere pe marfă. Acest prag ignoră costurile variabile, costurile fixe și profitul, pentru că servește la selecția campaniilor.
Întregul magazin, la un MER de 2,4, ar pierde bani. La un venit de 4.200.000 lei, asta ar însemna cheltuieli de 1.750.000 lei, adică cu 238.000 lei mai mult decât întreaga marjă de contribuție, înainte de a lua în calcul costurile fixe. De aceea, mărimea bugetului o stabilește MER-ul derivat din obiectivul de profit, iar pragurile campaniilor servesc la împărțirea acestei sume între campanii.
Venitul și costul mărfii se găsesc deja în datele magazinului. Venitul este suma order_cart_net a comenzilor plătite și livrate, fără cele anulate și neplătite; costul mărfii rezultă din product_cost, ca medie ponderată cu vânzările (cum se completează costul de achiziție per SKU este descris în ghidul despre marja în e-commerce). Costurile variabile de onorare, costurile fixe și obiectivul de profit le furnizează proprietarul, pentru că provin din contabilitate și din planul pentru anul următor.
Primele două rânduri ale coloanei provin din datele magazinului, următoarele două le cunoaște doar proprietarul. Fără costurile fixe și ținta de profit, orice sumă de buget, fie dintr-un tabel, fie de la agenție, este o ghicitoare. Cu ele, bugetul devine rezultatul unei scăderi care poate fi verificată în fiecare lună.
Scenarii
Trei scenarii de buget și verificarea ofertei agenției
Punctul de plecare sunt ultimele 12 luni ale magazinului. Cheltuiala de marketing din tabelele cost_* și din costurile offline încărcate dintr-un fișier CSV a fost de 673.920 lei, ceea ce, la venituri nete de 4.212.000 lei, înseamnă un MER de 6,25. Profitul după costurile fixe este 1.516.320 − 631.800 − 673.920 = 210.600 lei, adică cu 42.120 lei mai puțin decât ținta.
De aici pornesc trei drumuri, iar fiecare se calculează cu aceeași coloană ca MER-ul țintă. Tabelul pune istoricul alături de trei scenarii pentru anul următor (magazin de echipamente pentru bucătărie, date orientative):
| Scenariu | Venituri nete | Buget anual | MER | Profit | Condiție |
|---|---|---|---|---|---|
| Istoric, ultimele 12 luni | 4.212.000 lei | 673.920 lei | 6,25 | 210.600 lei | punct de referință: cu 42.120 lei sub țintă |
| A · menținerea veniturilor | 4.212.000 lei | 631.800 lei | 6,67 | 252.720 lei | reducerea bugetului cu 42.120 lei fără pierderea vânzărilor |
| B · creștere +10% la MER-ul istoric | 4.633.200 lei | 741.312 lei | 6,25 | 294.840 lei | MER 6,25 trebuie menținut la o sumă mai mare cu 67.392 lei |
| C · oferta agenției, varianta pentru țintă | 4.797.000 lei | 842.400 lei | 5,69 | 252.720 lei | veniturile trebuie să crească cu 13,9% |
| C · oferta agenției, venituri realiste | 4.680.000 lei | 842.400 lei | 5,56 | 210.600 lei | o creștere a vânzărilor de 11,1% lasă profitul la nivelul actual |
Scenariul A modifică doar costul. Magazinul vinde la fel de mult, cheltuiește cu 42.120 lei mai puțin și atinge ținta de profit de 252.720 lei; singurul risc este dacă suma tăiată era partea cea mai slab performantă a bugetului.
Scenariul B aduce cel mai mare profit, dar se bazează pe o singură ipoteză. MER 6,25 trebuie să se mențină, deși bugetul crește la 741.312 lei. Fiecare mie de lei în plus în campanii performează de obicei mai slab decât media întregului buget, de aceea scenariul B cere verificarea lunară a MER.
Scenariul C arată a creștere, dar nu ridică profitul. Oferta agenției înseamnă +25% față de actualii 56.160 lei pe lună, adică 70.200 lei pe lună și 842.400 lei pe an. Pentru ținta de profit sunt necesari 4.797.000 lei venituri nete; la 4.680.000 lei vânzările cresc cu 11,1%, iar în cont rămân 210.600 lei, exact cât astăzi.
Definiție
MER-ul marginal reprezintă veniturile nete aduse de suma suplimentară de buget peste varianta de bază, împărțite la această sumă. MER-ul mediu descrie întregul buget; cel marginal descrie ultimii lei adăugați.
Verificarea oricărei propuneri de buget are patru pași:
Calculează veniturile necesare pentru ținta de profit
Suma costurilor fixe, a țintei de profit și a bugetului propus, împărțită la marja de contribuție: (631.800 + 252.720 + 842.400) / 0,36 = 1.726.920 / 0,36 = 4.797.000 lei. Asta înseamnă +13,9% față de actualii 4.212.000 lei și un MER de 5,69 pentru întregul buget.
Calculează ce trebuie să aducă suma suplimentară
Peste bugetul din calcul (631.800 lei), oferta adaugă 210.600 lei, iar veniturile trebuie să crească cu 585.000 lei. MER-ul marginal este deci de cel puțin 2,78: din fiecare leu de vânzări nete rămân 0,36 lei marjă de contribuție, așa că fiecare leu de publicitate adăugat trebuie să aducă 2,78 lei venituri pentru ca profitul să nu scadă.
Compară creșterea necesară cu istoricul magazinului
În istoricul zilnic, verifică dacă perioadele cu cheltuieli mai mari au adus vânzări nete proporțional mai mari, comparând aceeași lună an la an. Dacă magazinul nu a realizat niciodată +13,9% după ce a adăugat un sfert din buget, oferta se bazează pe o ipoteză pe care datele magazinului nu o confirmă.
Trece MER-ul în contract ca măsură de decontare
În contract intră MER-ul țintă calculat din comenzile magazinului (6,67 pentru bugetul din calcul, 5,69 pentru ofertă) și regula că următoarea tranșă de buget se deblochează după o lună cu MER la nivelul țintei. Cum se construiește o astfel de decontare pe datele magazinului în loc de rapoartele din panouri este descris în ghidul despre decontarea cu agenția de marketing.
De reținut
Orice propunere de buget are un venit ascuns pe care trebuie să-l genereze. Pentru 842.400 lei, în magazinul de echipamente pentru bucătărie, acesta înseamnă 4.797.000 lei vânzări nete; cifra se calculează înainte de semnarea contractului și se compară cu istoricul magazinului.
Defalcarea sumei
Împărțirea bugetului anual pe luni și canale
Bugetul urmează vânzările, iar calendarul trece pe planul al doilea. Fiecare lună primește din cei 631.800 lei o cotă egală cu ponderea pe care a avut-o în vânzările nete ale magazinului, în istoricul zilnic din ultimele 12 luni. Astfel, MER-ul țintă de 6,67 se aplică separat fiecărei luni, iar vârful din noiembrie nu mai trebuie să „subvenționeze” scăderea din ianuarie.
Douăsprezece părți egale par simple, dar înșală. La o împărțire de 52.650 lei pe lună, ianuarie (6% din vânzările anului) ar lucra la un MER de aproximativ 4,8, iar noiembrie (14%) la aproximativ 11,2. Media anuală ar ieși corectă, dar în ianuarie magazinul ar arde bani, iar în noiembrie ar pierde vânzări din lipsă de buget.
x
x
| Luna | Trimestrul | Pondere în vânzări | Buget | Venit net la MER 6,67 |
|---|---|---|---|---|
| Ianuarie | T1 | 6% | 37.908 lei | 252.720 lei |
| Februarie | T1 | 6% | 37.908 lei | 252.720 lei |
| Martie | T1 | 7% | 44.226 lei | 294.840 lei |
| Aprilie | T2 | 8% | 50.544 lei | 336.960 lei |
| Mai | T2 | 8% | 50.544 lei | 336.960 lei |
| Iunie | T2 | 7% | 44.226 lei | 294.840 lei |
| Iulie | T3 | 7% | 44.226 lei | 294.840 lei |
| August | T3 | 7% | 44.226 lei | 294.840 lei |
| Septembrie | T3 | 8% | 50.544 lei | 336.960 lei |
| Octombrie | T4 | 9% | 56.862 lei | 379.080 lei |
| Noiembrie | T4 | 14% | 88.452 lei | 589.680 lei |
| Decembrie | T4 | 13% | 82.134 lei | 547.560 lei |
| An | T1–T4 | 100% | 631.800 lei | 4.212.000 lei |
Împărțirea pe canale rezultă din istoricul costurilor platformelor și din venitul raportat de GA4. Ponderile se calculează din cheltuielile fiecărei platforme puse față în față cu tranzacțiile și venitul atribuite canalelor în GA4 (sau cu conversiile din panouri), deci sunt o estimare; verificarea întregului rămâne MER-ul total calculat din comenzile magazinului. Veniturile raportate de panourile de publicitate nu se adună, pentru că aceeași achiziție este adesea atribuită simultan de Google și de Meta. Aceleași proporții se aplică fiecărui plafon lunar; noiembrie arată cum se traduce asta în lei.
| Canal | Baza ponderii | Pondere | An | Noiembrie |
|---|---|---|---|---|
| Google Ads | costurile campaniilor și venitul din GA4 (estimare) | 55% | 347.490 lei | 48.648 lei |
| Meta | costurile campaniilor și venitul din GA4 (estimare) | 25% | 157.950 lei | 22.113 lei |
| Microsoft Ads | costurile campaniilor și venitul din GA4 (estimare) | 5% | 31.590 lei | 4.423 lei |
| Offline din fișier CSV | colaborare cu un canal culinar, presă | 5% | 31.590 lei | 4.423 lei |
| Rezervă pentru teste | canal nou, de ex. TikTok, decontat separat | 10% | 63.180 lei | 8.845 lei |
| Total | 100% | 631.800 lei | 88.452 lei |
Planul admite două ajustări și amândouă lasă totalul neschimbat. Prima: o parte din plafonul din decembrie (de ex. 8.190 lei) trece în noiembrie, dacă istoricul zilnic arată că achizițiile de cadouri încep în a doua jumătate a lunii noiembrie; plafonul pentru T4 rămâne 227.448 lei. A doua: rezerva pentru teste de 63.180 lei are propria evidență (cheltuiala din panou, plus tranzacțiile și venitul din GA4 ca estimare), astfel încât perioada de învățare a campaniilor nu distorsionează evaluarea canalelor deja verificate, iar MER-ul total al magazinului include în continuare toată cheltuiala.
Plafonul lunar este închis: rezultatul se decontează abia în luna următoare. Dacă octombrie, cu un buget de 56.862 lei, aduce 398.034 lei venit net (MER 7,0), cheltuiala admisă la 6,67 este 0,15 × 398.034 = 59.705 lei, deci surplusul de 2.843 lei poate fi adăugat la noiembrie. La un venit de 341.172 lei (MER 6,0), cheltuiala admisă ar fi fost 51.176 lei, iar depășirea de 5.686 lei reduce plafonul din noiembrie la 82.766 lei.
Capcanele calculului
Cinci greșeli care umflă bugetul de marketing
Formula în sine e simplă, de aceea greșelile apar de obicei în datele de intrare. Fiecare dintre cele cinci de mai jos împinge rezultatul în aceeași direcție: bugetul iese mai mare decât poate susține magazinul, iar lipsa profitului iese la iveală abia la închiderea anului. Pentru fiecare greșeală, cifrele din exemplul magazinului de echipamente de bucătărie arată amploarea.
Venit brut în loc de net. Valoarea coșului cu TVA (4.212.000 lei × 1,21) include taxa pe care magazinul nu o păstrează. Împărțită la același buget, dă un MER care sugerează o rezervă peste țintă, deși magazinul lucrează exact la nivelul țintă.
5.096.520 lei / 631.800 lei = 8,1 pe hârtie · 4.212.000 lei / 631.800 lei = 6,67 în realitateMarjă brută de 42% fără costurile variabile de onorare a comenzilor. Plățile, ambalarea și subvenționarea livrării costă magazinul 6% din venit, adică 252.720 lei pe an. Omise din calcul, ridică ponderea bugetului de la 15% la 21% din venit.
(0,42 − 0,21) × 4.212.000 lei = 884.520 lei buget · profit: 1.516.320 − 631.800 − 884.520 = 0 leiCea mai scumpă greșeală din calculul bugetului
Costurile variabile omise înghit toată ținta de profit. Bugetul de 884.520 lei este cu 252.720 lei mai mare decât rezultatul calculului, adică exact cu profitul planificat. MER-ul unui astfel de plan este 4.212.000 / 884.520 = 4,76, deci cade fix pe pragul de profit zero de pe axa pragurilor: campaniile pot avea un ROAS clar peste 2,38, vânzările pot stagna, iar după un an în cont rămân 0 lei.
Venit care include comenzi neplătite și anulate. O comandă plasată și niciodată plătită nu aduce marjă, iar în acest magazin astfel de comenzi reprezintă 4% din valoarea tuturor comenzilor plasate. Fără filtrarea statusurilor (order_status), baza crește de la 4.212.000 lei la 4.387.500 lei, iar bugetul odată cu ea.
0,36 × 4.387.500 − 884.520 = 694.980 lei buget · cu 63.180 lei peste calcul · profit 189.540 lei în loc de 252.720 leiVenitul calculat ca sumă a rapoartelor din panourile de publicitate. Google Ads, Meta și Microsoft Ads își atribuie aceeași achiziție când clientul a văzut reclame în mai multe locuri, așa că suma „veniturilor” lor depășește vânzările magazinului. Baza calculului rămân comenzile din magazin, iar canalele se compară după GA4 sau după panouri, ca estimare, subiect detaliat în ghidul despre analiza automată în e-commerce.
exemplu ilustrativ: panourile însumează 5.265.000 lei (+25% față de magazin) → 0,36 × 5.265.000 − 884.520 = 1.010.880 lei buget · rezultat real: 1.516.320 − 631.800 − 1.010.880 = −126.360 leiCosturi din afara panourilor omise din numitorul MER. O campanie offline încărcată dintr-un fișier CSV și comisioanele de afiliere sunt costuri de marketing, chiar dacă nu apar în panourile de publicitate. Fără ele, MER-ul arată mai bine și sugerează că ținta a fost atinsă.
istoric: 4.212.000 / 673.920 = 6,25 · fără 56.160 lei offline și afiliere: 4.212.000 / 617.760 = 6,82, adică aparent peste ținta de 6,67Fiecare cost intră în calcul o singură dată. În exemplu, comisionul agenției este inclus în costurile fixe (52.650 lei pe lună), deci nu intră la numitorul MER; dacă ar fi adăugat și la marketing, ar reduce bugetul cu valoarea sa. Offline-ul și afilierea intră la marketing, pentru că cresc și scad odată cu deciziile de promovare.
Înainte de aprobarea planului sunt suficiente trei întrebări de control: venitul este net și provine doar din comenzile plătite, marja include costurile variabile de onorare, numitorul MER cuprinde toate sursele de costuri de marketing, numărate o singură dată? Trei răspunsuri „da” înseamnă că cei 631.800 lei rezultă din contabilitatea magazinului, nu dintr-o bază umflată.
DataOrganizer
MER țintă și împărțirea bugetului în DataOrganizer
Trei din cele patru componente ale calculului se află în sursele conectate. Venitul net provine din comenzile magazinului, cu filtru pe statusuri (plătite și onorate, fără cele anulate). Marja ponderată rezultă din product_cost pe SKU, iar costurile de marketing sunt suma tuturor platformelor conectate din tabelele cost_* plus costurile offline încărcate dintr-un fișier CSV.
A patra componentă o cunoaște doar proprietarul. Costurile fixe, costurile variabile de onorare (plăți, ambalare, subvenționarea livrării) și ținta de profit nu apar în niciun sistem de magazin sau de publicitate, așa că devin întrebări. Restul îl calculează asistentul din date, inclusiv sezonalitatea vânzărilor din istoricul zilnic:
Calculul pe ultimele 12 luni și pe baza ipotezelor tale:
| Componentă | Valoare | Sursă |
|---|---|---|
| Venit net din comenzile plătite | 4.212.000 lei | comenzile magazinului, filtru pe statusuri |
| Marjă ponderată | 42% | product_cost; 3% din venit provine din SKU-uri fără cost, marja e calculată pe restul de 97% |
| Marjă de contribuție | 36% | 42% minus cele 6% costuri variabile indicate de tine |
| Cheltuieli de marketing | 673.920 lei | tabele cost_* + costuri offline din CSV |
| MER istoric | 6,25 | 4.212.000 / 673.920 |
| MER țintă | 6,67 | 1 / (36% − 15% − 6%) = 1 / 0,15 |
| Buget anual | 631.800 lei | 52.650 lei pe lună |
Împărțire după ponderea trimestrelor în vânzările tale:
| Trimestrul | Pondere în vânzări | Buget |
|---|---|---|
| T1 | 19% | 120.042 lei |
| T2 | 23% | 145.314 lei |
| T3 | 22% | 138.996 lei |
| T4 | 36% | 227.448 lei |
| Total | 100% | 631.800 lei |
Menținerea venitului de 4.212.000 lei cu un buget mai mic cu 42.120 lei (631.800 în loc de 673.920 lei) atinge ținta de profit de 252.720 lei. Creșterea vânzărilor are sens cu o singură condiție: MER-ul de 6,25 trebuie să se mențină la o sumă mai mare, pentru că abia atunci profitul depășește ținta. Completează product_cost pentru SKU-urile lipsă, ca marja să acopere tot venitul.
Aceeași conversație se poate purta în Claude sau ChatGPT. Prin DataOrganizer MCP, datele magazinului ajung în chatul pe care echipa îl folosește deja; asistentul primește agregate, iar comenzile brute rămân în backendul găzduit în UE.
Controlul pe parcursul anului se face pe zile complete. Datele se actualizează în fiecare dimineață cu ziua precedentă completă, așa că MER-ul real al lunii, calculat de la începutul ei, se compară cu ținta de 6,67 fără exporturi și foi de calcul. Ziua curentă, pe ore, o arată panoul magazinului și al platformelor de publicitate; DataOrganizer lucrează cu zile încheiate.
Pragurile de pe axa MER devin reguli de reacție. Un MER lunar peste 6,67 permite mutarea surplusului în plicul următor; coborârea în zona dintre 4,76 și 6,67 înseamnă profit sub țintă și tăierea bugetului lunii următoare. O scădere sub 4,76 confirmată în zilele următoare semnalează că marketingul consumă deja din costurile fixe.
Notă metodologică: toate cifrele din exemplu sunt orientative. Costurile variabile de onorare, costurile fixe și ținta de profit sunt date furnizate de proprietar, iar marja ponderată include doar SKU-urile cu product_cost completat. Calculul nu ține cont de retururi, deoarece DataOrganizer nu are date despre retururi; un magazin cu o rată mare de retur ar trebui să includă costul acestora în costurile variabile de onorare.
De reținut
Bugetul anual de marketing rezultă din trei mărimi: marja de contribuție, costurile fixe și ținta de profit. Procentul din cifra de afaceri (aici 15%) și MER-ul țintă (aici 6,67) sunt consecința acestui calcul; se calculează la final și abia apoi se compară cu tabelele și cu oferta agenției.
Notă metodologică: toate cifrele din exemplele magazinului de echipamente pentru bucătărie sunt orientative. Costurile fixe, costurile variabile de onorare și ținta de profit le furnizează proprietarul, venitul se calculează din comenzile nete plătite din magazin, nu din rapoartele panourilor de publicitate, iar calculul nu ține cont de retururi, așa că un magazin cu o rată mare de retur ar trebui să reducă baza de venit înainte de stabilirea bugetului.
De reținut
Bugetul anual de marketing rezultă din marja de contribuție, costurile fixe și ținta de profit; procentul din cifra de afaceri și MER-ul țintă sunt consecința lui. În exemplu, asta înseamnă 631.800 lei, MER 6,67 și 15% din venit, iar orice propunere de sumă mai mare se verifică prin venitul pe care ar trebui să-l genereze.
Întrebări frecvente
Întrebări frecvente despre bugetul de marketing al magazinului
Ce procent din cifra de afaceri să cheltui pe marketing într-un magazin online?
Nu există un procent bun pentru orice magazin: ponderea bugetului în venit este marja de contribuție minus costurile fixe și ținta de profit. Un magazin cu marjă de contribuție de 36%, costuri fixe de 15% și țintă de profit de 6% din venit poate cheltui 15% din cifra de afaceri netă, aproape dublu față de ce sugerează tabelul cu 8%. La o marjă de contribuție de 25% și aceleași costuri, aceeași formulă dă doar 4%.
Cum se calculează bugetul de marketing al unui magazin online?
Din venitul net din comenzile plătite scade costul mărfii, costurile variabile de onorare, costurile fixe și profitul care trebuie să rămână; restul este bugetul anual de marketing. În exemplu: 4.212.000 lei − 2.442.960 − 252.720 − 631.800 − 252.720 = 631.800 lei, adică 52.650 lei pe lună și un MER țintă de 6,67. Venitul și marja vin din magazin, costurile fixe și ținta de profit le furnizează proprietarul.
Prin ce diferă MER de ROAS?
MER împarte întregul venit net al magazinului la întregul cost de marketing (toate platformele, afilierea, costurile offline) și evaluează bugetul în ansamblu. ROAS evaluează o singură campanie, al cărei prag rezultă din marjă: 100/42 = 2,38 în exemplu (calculul se găsește în ghidul Ce ROAS este bun). O campanie cu ROAS 2,4 nu pierde la marfă, însă întregul magazin, la un MER de 2,4, pierde bani după ce plătește marfa, costurile fixe și profitul.
Ce MER este bun pentru un magazin online?
Un MER bun este egal cu MER-ul țintă sau mai mare decât acesta, calculat ca 1 / (marja de contribuție% − costuri fixe% − ținta de profit%). În exemplu, pragurile sunt 2,78 (marketingul nu pierde la marfă și la procesarea comenzilor), 4,76 (profit zero după costurile fixe) și 6,67 (ținta de profit). Media altui magazin nu poate înlocui această cifră, pentru că nu ține cont de marja și costurile tale.
Cum se împarte bugetul de marketing pe luni și canale?
Suma anuală se împarte după ponderea fiecărei luni în vânzări, pe baza propriului istoric zilnic: noiembrie, cu 14% din vânzări, primește 14% din buget, adică 88.450 lei, astfel încât MER-ul țintă rămâne constant în fiecare lună. Împărțirea pe canale se bazează pe istoricul costurilor platformelor și pe venitul din GA4 sau din panouri, tratat ca estimare, cu o rezervă pentru teste contabilizată separat. În DataOrganizer, sezonalitatea vânzărilor și costurile din toate platformele conectate sunt în același loc, așa că defalcarea se obține cu o singură întrebare în chat.
Rezumatul întregului ghid
Bugetul de marketing în trei pași de calcul
1. Întâi profitul, apoi bugetul. Din venitul net scazi marfa, costurile variabile de procesare, costurile fixe și ținta de profit; restul este suma anuală pentru marketing, iar MER-ul țintă este egal cu 1 împărțit la ponderea acesteia în venit.
2. Fiecare ofertă are un venit ascuns. Înainte de semnare, calculează ce venit necesită bugetul propus pentru a atinge ținta de profit și dacă randamentul marginal (în exemplu, cel puțin 2,78) a apărut vreodată în istoricul magazinului.
3. Bugete lunare urmărite cu date. DataOrganizer combină comenzile magazinului, marja din product_cost și costurile din tabelele cost_* și din fișierul CSV, astfel încât bugetul defalcat după propria sezonalitate și MER-ul real al lunii se calculează din date actualizate în fiecare dimineață, fără exporturi și foi de calcul.
DataOrganizer · bugetul de marketing din contul de profit
Conectează magazinul, platformele de publicitate și costurile offline: venitul net din comenzile plătite, marja ponderată din product_cost, MER-ul curent și sezonalitatea vânzărilor se calculează din date, iar bugetul pe luni și canale îl defalci cu o întrebare în chat. Plătești pentru sursele conectate; tarifele le găsești în lista de prețuri.