Coloana „în așteptarea plății” din panoul magazinului crește înainte de vârful de sezon și e greu de spus dacă e normal sau o scurgere de bani. Comenzile neplătite din magazinul online ajung în rapoartele de venituri, adesea și în conversiile campaniilor, dar banii nu intră niciodată în cont. Acest ghid arată, pe exemplul unui magazin de electrocasnice, cum calculezi procentul și valoarea comenzilor plasate, dar neplătite (fără ramburs și reîncercări), cum stabilești norma proprie pe metodă de plată, cât umflă ele MER și ce proces de plată repari primul. Defecțiunile bruște la plăți le prinde monitorizarea zilnică; aici se calculează norma constantă și valoarea ei în lei.
Amploarea în exemplul din acest ghid: din 1.100 de comenzi cu plată în avans, 88 nu au mai fost plătite, adică 8,0% din număr și 11,8% din valoare. După scăderea reîncercărilor acelorași clienți, s-au pierdut efectiv 85.560 lei într-o singură lună.
Banda statusurilor
Câte vânzări rămân blocate între comandă și plată
În panoul magazinului de electrocasnice, septembrie pare o lună reușită: 1.200 de comenzi plasate în valoare de 865.800 lei. Extrasul de cont și raportul procesatorului de plăți arată însă mai puțin, iar diferența nu se explică prin contabilitate. O parte din comenzi s-au oprit în statusul „în așteptarea plății” și nu vor mai ieși din el.
Primul pas este descompunerea sumei din panou. 100 de comenzi în valoare de 44.460 lei sunt cu ramburs: clientul plătește curierului la primire, deci plata lor se decide abia la livrare și formează o categorie separată. Rămân 1.100 de comenzi cu plată în avans în valoare de 821.340 lei; doar acestea ar trebui plătite înainte ca coletul să plece din depozit.
Situația se evaluează abia după fereastra de maturare. Comenzile din ultimele zile ale lunii pot încă aștepta înregistrarea transferului, de aceea evaluarea se face pe 8 octombrie, la 7 zile după sfârșitul lui septembrie. Banda de mai jos arată ce s-a întâmplat cu fiecare leu din plățile în avans (date ilustrative).
Din 1.100 de comenzi cu plată în avans, 88 nu au primit plata, în total 96.600 lei. Cu atât umflă luna septembrie veniturile calculate din comenzile plasate: panoul arată 865.800 lei, iar plățile în avans încasate (724.740 lei) plus comenzile ramburs (44.460 lei) dau 769.200 lei. Diferența este exact 96.600 lei.
O parte din această sumă este vânzare înregistrată sub alt număr. 18 comenzi în valoare de 11.050 lei sunt recomandări: același client, recunoscut după identificatorul de client sau adresa de e-mail hash-uită, a plasat și a plătit o a doua comandă în 2 zile. Banii au intrat, deci aceste poziții nu sunt o pierdere, ci doar o înregistrare dublată în statusuri.
Pierderea reală este de 70 de comenzi în valoare de 85.550 lei, adică 10,4% din valoarea plăților în avans, la 6,4% din numărul lor. Valoarea se pierde mai repede decât bucățile, pentru că plata lipsește cel mai des la coșurile mari; defalcarea pe metode de plată de mai jos arată la care.
Acest calcul necesită statusul fiecărei comenzi. Evenimentul de achiziție din GA4 și conversia din platforma de reclame se înregistrează de obicei pe pagina de mulțumire, adică în momentul plasării comenzii, și nu știu ce se întâmplă ulterior cu ea. De aceea, în analitica automată e-commerce baza pentru calculul vânzărilor sunt comenzile din magazin împreună cu statusul lor de plată, iar GA4 și platformele de reclame oferă alături o împărțire estimativă pe canale.
Înainte să te întrebi dacă e mult, separă comenzile ramburs, recomandările și comenzile aflate încă în fereastra de plată. Abia ce rămâne poate fi comparat cu norma și evaluat în lei.
Definiție
Rata comenzilor neplătite: definiție și formulă
Calculul cere trei decizii înainte de numărare: ce intră la numitor, de când o comandă este considerată pierdută și ce faci cu clientul care a plătit la a doua încercare. Fără ele, același magazin poate arăta 7,3%, 8,0% sau 6,4%, iar fiecare dintre aceste cifre va fi formal corectă.
Definiție de lucru
Rata comenzilor neplătite este numărul comenzilor cu plată în avans, mai vechi decât fereastra de maturare (7 zile de la plasare), care nu au status de plătită (inclusiv cele anulate din lipsă de plată și cele eșuate), împărțit la numărul tuturor comenzilor cu plată în avans din aceeași perioadă. Se calculează în două variante: în bucăți și în lei, iar varianta netă scade comenzile recomandate de același client.
Rata în lei iese mai mare decât cea în bucăți, pentru că nu plătesc în primul rând coșurile scumpe. Comanda medie cu plată în avans într-un magazin de electrocasnice este de aprox. 746 lei, iar cea medie neplătită de aprox. 1.100 lei. Doar plățile în rate, cu un coș de 1.730 lei, înseamnă 30 din cele 88 de comenzi neplătite (34% din bucăți), dar nu mai puțin de 51.900 lei, adică 54% din valoarea neplătită.
De aceea deciziile se bazează pe varianta valorică netă. Bucățile arată cât de des eșuează procesul de plată; leii arată cât costă asta în bani. Diferența dintre ele indică imediat că problema se concentrează la coșurile mari.
Maparea statusurilor din magazin pe cele trei categorii ale calculului (denumirile statusurilor diferă între platformele de magazin; contează semnificația lor):
| Categoria în calcul | Exemple de statusuri în magazin | Condiție de timp | Numitor | Numărător neplătite |
|---|---|---|---|---|
| plătite | „plătită”, „în procesare”, „expediată”, „finalizată” | oricare | da | nu |
| în așteptare (în fereastră) | „în așteptarea plății”, „suspendată” | plasate cu mai puțin de 7 zile înainte de evaluare | abia după expirarea ferestrei | încă nu |
| neplătite după fereastră | „în așteptarea plății” și „suspendată” după 7 zile, „eșuată”, „anulată” înainte de plată | plasate cu cel puțin 7 zile înainte de evaluare | da | da |
| Ramburs (orice status) | plată la livrare | – | nu, categorie separată | – |
Trei capcane schimbă rezultatul mai mult decât procesul de plată în sine:
Comenzile din ultimele zile numărate ca pierdute
Transferul bancar clasic se înregistrează de obicei în 1–2 zile lucrătoare, așa că o comandă din 30 septembrie plătită pe 2 octombrie pare pierdută dacă faci calculul pe 1 octombrie. Fereastra de maturare de 7 zile și evaluarea lunii septembrie abia pe 8 octombrie elimină această alarmă falsă.
Comenzile ramburs incluse la numitor
Rambursul nu are status de plată în avans, așa că 100 de astfel de comenzi în valoare de 44.460 lei diluează rezultatul: 88 / 1.200 dă 7,3% în loc de 8,0%, iar 96.600 / 865.800 dă 11,2% în loc de 11,8%. Coletele ramburs neridicate sunt o problemă separată, cu un calcul separat.
Recomenzile numărate de două ori
Clientul căruia nu i-a trecut plata plasează adesea o a doua comandă și o plătește; prima rămâne cu status neplătit. O recomandă este o comandă plătită a aceluiași client (același order_customer_id sau email_hash) în 2 zile: în exemplu, 18 comenzi în valoare de 11.050 lei, care reduc pierderea de la 96.600 lei la 85.550 lei.
Acest calcul începe abia după clicul pe „comandă”. Abandonul coșului și al pașilor de finalizare înainte de plasarea comenzii este o problemă separată, calculată pe sesiuni și evenimente GA4; o descrie ghidul despre pâlnia de sesiuni și finalizarea comenzii. Aici clientul a introdus deja adresa și a ales metoda de plată, deci fiecare pierdere are în magazin un număr de comandă, o sumă și o metodă de plată.
Metode de plată
Rata normală de comenzi neplătite pe metodă de plată
Media de 8,0% pentru întregul magazin amestecă procese de natură complet diferită. Plata mobilă BLIK se finalizează în câteva secunde pe telefonul clientului, transferul bancar clasic așteaptă decizia clientului și înregistrarea în bancă, iar ratele așteaptă decizia de creditare. Procentul comun spune doar că undeva comenzile nu ajung la plată.
Norma pe metodă de plată este intervalul procentului de comenzi neplătite din ultimele trei luni complete (aici iunie–august), calculate cu aceeași definiție: doar plăți în avans, fereastră de maturare de 7 zile, reîncercările scăzute separat. Luna curentă se citește apoi separat pentru fiecare metodă: „în normă” sau „peste normă”.
Media magazinului reacționează și la simpla pondere a metodelor. Când crește ponderea ratelor, procentul întregului magazin urcă, deși niciun proces de plată nu s-a stricat. Norma pe metodă separă schimbarea mixului de o defecțiune reală.
Septembrie într-un magazin de electrocasnice, pe metode de plată (date ilustrative, evaluare la 8 octombrie, fereastră de 7 zile):
| Metoda de plată | Comenzi | Neplătite | Procent | Norma (3 luni) | Valoarea neplătitelor | Reîncercări | Pierdut net |
|---|---|---|---|---|---|---|---|
| BLIK | 420 | 13 | 3,1% | 2,5–3,5% | 6.388 lei | 6 | 3.440 lei |
| Transfer online rapid | 300 | 15 | 5,0% | 4,0–5,5% | 9.828 lei | 7 | 5.242 lei |
| Card | 180 | 9 | 5,0% | 3,0–4,0% | 6.318 lei | 5 | 2.808 lei |
| Rate / plată amânată | 120 | 30 | 25,0% | 22–28% | 51.948 lei | 0 | 51.948 lei |
| Transfer bancar clasic | 80 | 21 | 26,3% | 18–22% | 22.113 lei | 0 | 22.113 lei |
| Total plăți în avans | 1.100 | 88 | 8,0% | – | 96.595 lei | 18 | 85.551 lei |
Aceleași cifre sub forma alegerii plății pe care clientul o vede la finalizarea comenzii: banda gri pe scala 0–30% este norma proprie a metodei, marcajul este septembrie, iar plăcuțele evidențiate au depășit norma.
Două metode au depășit propria normă: cardul și transferul bancar clasic. Cardul are 5,0% la o normă de 3,0–4,0%, dar cinci din cele nouă comenzi neplătite au fost achitate din nou de aceiași clienți în două zile, așa că pierderea netă este de 2.808 lei. Transferul bancar clasic are 26,3% la o normă de 18–22% și nicio reîncercare, adică 22.113 lei pierduți net.
Ratele se încadrează în normă, dar generează 61% din valoarea pierdută net (51.948 lei din 85.551 lei). Un procent de 25,0% la un coș mediu de 1.732 lei înseamnă, în bani, mai mult decât celelalte patru metode la un loc (33.603 lei). Norma arată că procesul funcționează ca de obicei; suma arată că acest „ca de obicei” costă magazinul cel mai mult.
Fiecare metodă pierde plăți din alt motiv, de aici normele atât de diferite:
- Rate și plată amânată: comanda se creează înainte de decizia de creditare; unii clienți primesc refuz, alții renunță în timpul cererii, când văd formularul și condițiile.
- Transfer bancar clasic: clientul primește datele pentru transfer și amână plata; fără o reamintire, comanda expiră după termen.
- Card: autorizarea nu trece (limită, verificare suplimentară la bancă), iar clientul reia de obicei imediat cumpărarea, de aceea ponderea reîncercărilor este mare.
- BLIK și transfer online rapid: plata se încheie în câteva zeci de secunde, deci comenzile neplătite sunt în principal renunțări pe pagina băncii sau a procesatorului de plăți.
Cauza unei tranzacții anume o arată panoul procesatorului de plăți (motivul refuzului, etapa întreruperii). Datele comenzilor din magazin arată amploarea și locul: ce metodă, câte comenzi, câți lei și dacă rezultatul se abate de la propria normă. Ordinea de lucru este deci fixă: mai întâi datele magazinului indică metoda, apoi panoul procesatorului explică cauza.
De reținut
Norma calculată separat pentru fiecare metodă de plată indică locul în care procesul a încetat să funcționeze. Media magazinului diluează acest loc într-o singură cifră; tabelul pe metode adaugă la abatere suma pierdută net, adică tot ce trebuie pentru a stabili ordinea remedierilor.
Livrare și MER
Metoda de livrare, comenzile neplătite și MER
Procentul de comenzi neplătite depinde și de ce și cum comandă clientul. Electrocasnicele mari livrate cu urcare în locuință au alte coșuri și alte metode de plată decât electrocasnicele mici trimise la easybox sau locker. Defalcarea celor 1.100 de comenzi cu plată în avans pe metode de livrare arată unde pierderile depășesc media magazinului.
| Metoda de livrare | Comenzi cu plată în avans | Neplătite | Procent | Față de media magazinului | Interpretare |
|---|---|---|---|---|---|
| Curier | 440 | 31 | 7,0% | 0,9× | aproape de medie |
| Livrare cu urcare în locuință | 220 | 26 | 11,8% | 1,5× | peste medie: cele mai mari coșuri |
| Locker | 250 | 15 | 6,0% | 0,8× | sub medie |
| Ridicare personală | 140 | 9 | 6,4% | 0,8× | sub medie |
| Alte metode de livrare | 50 | 7 | 14,0% | 1,8× | eșantion mic: de urmărit în lunile următoare |
| Total | 1.100 | 88 | 8,0% | 1,0× | – |
Livrarea cu urcare în locuință iese cel mai mult în evidență dintre grupurile mari: 11,8% față de media magazinului de 8,0%, adică de aproape 1,5× mai multe comenzi neplătite. Sunt comenzi de electrocasnice mari, cu cele mai mari coșuri, iar tocmai la ele clienții aleg cel mai des plata în rate și transferul bancar clasic, adică metodele cu cea mai mare normă de neplătite. Cauza tranzacțiilor individuale o confirmă panoul procesatorului de plăți; datele magazinului arată amploarea și grupul de comenzi în care pierderile cresc.
Celelalte metode de livrare au 14,0%, dar pe un eșantion de 50 de comenzi. Șapte comenzi neplătite sunt prea puține pentru a stabili norma acestui grup, așa că un astfel de rând se urmărește încă câteva luni înainte de orice decizie. Curierul (7,0%), lockerul (6,0%) și ridicarea personală (6,4%) se situează la nivelul mediei magazinului sau sub ea.
Definiție de lucru
MER (raportul de eficiență a marketingului) este venitul magazinului împărțit la cheltuiala totală cu reclamele din toate canalele. ROAS-ul unui canal sau al unei campanii provine din GA4 sau din panourile de publicitate și se bazează pe măsurarea conversiilor din acestea. La MER, rezultatul depinde de ce intră la numărător: toate comenzile plasate sau doar cele pentru care banii au fost încasați.
Aceeași cheltuială dă două rezultate diferite ale bugetului:
MER pe comenzile plasate
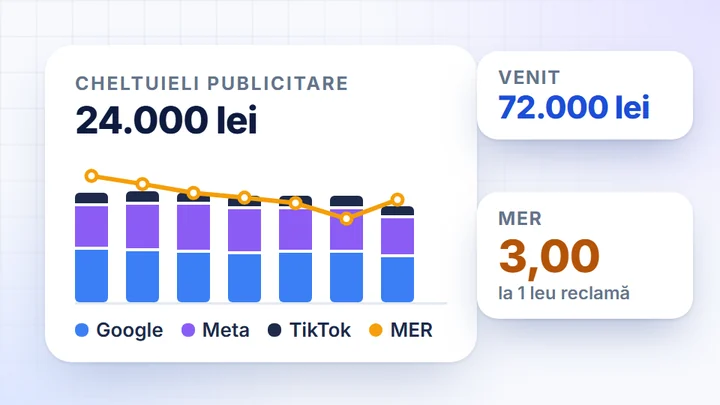
1.200 de comenzi · 865.800 lei venit / 93.600 lei cheltuială
MER pe comenzile plătite
1.112 comenzi · 769.200 lei încasări / 93.600 lei cheltuială
Diferența de 12,6% vine exclusiv din momentul în care se înregistrează venitul. 88 de comenzi cu plată în avans, în valoare de 96.600 lei, au intrat în venit înainte de plată și nu au mai fost plătite niciodată; coșul lor mediu este de aprox. 1.100 lei, față de aprox. 745 lei pentru toate plățile în avans, deci nu se plătesc mai ales comenzile mai scumpe. Campaniile nu s-au schimbat nici cu un leu, s-a schimbat doar definiția venitului.
Același efect apare în panourile de publicitate și în GA4. Dacă evenimentul de achiziție se declanșează pe pagina de mulțumire înainte ca clientul să plătească, panoul și GA4 numără conversia și pentru comanda care rămâne blocată la procesatorul de plăți. De aceea, rezultatul întregului buget se bazează pe comenzile plătite din magazin (MER), ROAS-ul canalelor din GA4 și din panouri se citește ca estimare, iar acoperirea GA4 (numărul de tranzacții purchase din GA4 împărțit la numărul de comenzi din magazin din aceeași perioadă) se calculează raportat la comenzile magazinului; mai multe despre pierderile și surplusurile din măsurare găsești în ghidul despre conversiile lipsă și Consent Mode.
Împărțirea rezultatului pe canale și campanii provine din panourile de publicitate și din GA4. La nivel de campanie rămân cheltuiala și conversiile din panou, numărate în momentul plasării comenzii; campania este cel mai de jos nivel la care merită citite. Campania care se abate de la propria normă (cheltuiala crește, conversiile din panou nu) intră prima la analiză, iar rezultatul întregului buget se verifică prin MER calculat pe comenzile plătite din magazin.
Cea mai scumpă greșeală în decontarea bugetului
Bugetul crescut pe baza venitului din comenzile plasate. Raportul arată MER 9,25, așa că se alocă fonduri suplimentare campaniilor, deși 11,8% din valoarea plăților în avans (96.600 lei din 821.340 lei) nu ajunge în cont. Când panourile numără achiziția pe pagina de mulțumire, ROAS-ul lor include și conversii din cumpărături pentru care banii nu au venit niciodată, iar fiecare creștere de buget mărește și suma care rămâne cu statusul „în așteptarea plății”.
Înainte de a crește bugetul, recalculează MER pe comenzile plătite din magazin și compară-l cu MER pe comenzile plasate. ROAS-ul canalelor din GA4 și din panouri servește atunci ca estimare a împărțirii, iar despre mărimea bugetului decid banii care au intrat efectiv în cont.
Matricea remedierilor
Ordinea remedierilor: abaterea de la normă și valoarea
Lista metodelor cu procentele nu spune încă de unde să începi. Ordinea o stabilesc două cifre simultan: abaterea de la propria normă (dacă s-a schimbat ceva în procesul de plată) și valoarea pierdută netă (cât costă lunar). Prima indică defecțiunea de corectat, a doua arată dacă merită să începi tocmai cu ea.
Procedura are cinci pași și de fiecare dată folosește aceeași definiție din secțiunile anterioare:
Calculează pierderea netă pe fiecare metodă
Comenzile neplătite după fereastra de 7 zile minus comenzile reluate și plătite de același client în 2 zile. În septembrie: rate 51.950 lei, transfer bancar clasic 22.110 lei, transfer rapid 5.240 lei, plata prin telefon (BLIK) 3.440 lei, card 2.810 lei; total 85.550 lei.
Compară procentul cu propria normă
Norma provine din cele trei luni anterioare, calculate identic. Peste limita superioară sunt două metode: transferul bancar clasic (26,3% față de norma de 18–22%) și cardul (5,0% față de norma de 3,0–4,0%).
Plasează metoda în matrice
Axa orizontală: în normă sau peste ea. Axa verticală: suma pierdută netă; pragul se alege în funcție de dimensiunea magazinului, aici împărțirea se face în jur de 12.000 lei pe lună.
Atribuie tipul de acțiune
Fiecare cadran înseamnă alt tip de muncă: corectarea unei defecțiuni, proiectarea unui pas nou în proces, monitorizarea în panoul procesatorului de plăți sau simpla analiză lunară.
Măsoară efectul în următoarea lună completă
Aceeași definiție: fereastra de 7 zile, plățile ramburs în afara numitorului, comenzile reluate scăzute. Schimbarea chiar și a unei singure excluderi va arăta o îmbunătățire care nu a existat în proces.
Matricea ordinii remedierilor (magazin de electrocasnice, septembrie, pierdere netă, date ilustrative):
Proiectare proces
în normă, sumă mare: e nevoie de un pas nou din partea magazinului
Rate 51.950 leiRemediază acum
peste normă, sumă mare: o defecțiune în proces care poate fi anulată
Transfer bancar clasic 22.110 leiÎn normă
în normă, sumă mică: ajunge o verificare lunară
Transfer rapid 5.240 leiBLIK 3.440 leiMonitorizează
peste normă, sumă netă mică: verificare în panoul operatorului
Card 2.810 leiRemediază acum: transferul bancar clasic. Rata de 26,3%, la o normă de 18–22%, și 22.110 lei pierduți net. Abaterea de la propria normă arată că s-a schimbat ceva în proces: conținutul confirmării de comandă cu datele pentru transfer, termenul de plată sau un memento care nu mai pleacă înainte de anulare.
Proiectarea procesului: rate. Rata de 25,0% se încadrează în norma de 22–28%, totuși 51.950 lei reprezintă 61% din valoarea netă pierdută. Aici nu s-a stricat nimic, deci îmbunătățirea cere un pas nou, de exemplu contactarea clientului după respingerea creditului și propunerea altei metode de plată pentru același coș.
Monitorizează: cardul. Rata de 5,0% este peste norma de 3,0–4,0%, dar 5 din 9 clienți au reluat plata și au achitat-o, așa că net rămân 2.810 lei. Panoul operatorului de plăți va arăta dacă autorizările eșuate persistă în săptămânile următoare.
În normă: BLIK și transferul rapid. Împreună 8.680 lei net (3.440 lei + 5.240 lei), cu rate în intervalele normei. Aceste metode cer doar o verificare lunară pe aceeași definiție.
Calculul scenariilor arată cât valorează prima mișcare:
- Transfer bancar clasic de la 26,3% la 10%: 10% din 80 de comenzi înseamnă 8 neplătite în loc de 21, adică 13 × 1.050 lei = 13.650 lei pe lună.
- Rate, recuperarea unei treimi din comenzile pierdute: 10 × 1.730 lei = 17.300 lei pe lună.
- În total 30.950 lei pe lună, adică 36% din pierderea netă actuală (30.950 lei / 85.550 lei).
În vârful de sezon miza crește odată cu volumul. La un volum de 1,8× pierderea netă ajunge la aprox. 154.000 lei (85.550 lei × 1,8), iar potențialul remedierilor la aprox. 55.700 lei (30.950 lei × 1,8). Merită deci remediat transferul bancar clasic înainte de vârf, iar proiectul pentru rate pornit suficient de devreme încât efectul să fie măsurat pe o lună întreagă.
Pragurile de decizie separă defecțiunea de proces de o avarie. O metodă aflată peste limita superioară a propriei norme două săptămâni complete la rând intră în diagnoză conform matricei. O creștere bruscă a comenzilor în așteptare într-o singură zi, de exemplu după o cădere a plăților la operator, este o avarie de depistat în monitorizarea zilnică a anomaliilor în dimineața următoare; ora și cauza ei apar în panoul operatorului de plăți.
Ordinea remedierilor o stabilește o pereche de cifre: abaterea metodei de la propria normă și suma pierdută net. Metoda peste normă cu sumă mare vine prima, pentru că în procesul ei s-a schimbat ceva, iar schimbarea poate fi anulată.
De reținut
Întâi metoda peste normă cu sumă mare, apoi cea mai mare sumă aflată în normă. În magazinul de electrocasnice asta înseamnă transferul bancar clasic (13.650 lei pe lună de recuperat), apoi proiectarea procesului pentru rate (17.300 lei), iar cardul doar sub observație; efectul se măsoară în următoarea lună completă, pe aceeași definiție.
DataOrganizer
Comenzi neplătite în chatul DataOrganizer
Tot calculul din secțiunile anterioare se bazează pe un singur tabel: comenzile din magazin cu statusul lor. DataOrganizer le preia prin API-urile oficiale ale magazinului, împreună cu câmpurile de care are nevoie norma: order_status, order_payment_method, order_grand_total_amount, order_date_created, plus order_customer_id și email_hash pentru identificarea comenzilor reluate. Alături se află costurile din platformele de publicitate, așa că MER pe comenzile plătite (venit plătit din magazin / cheltuială totală) se calculează în același loc, iar împărțirea pe canale după GA4 sau după panourile platformelor servește ca estimare.
Datele se actualizează o dată pe zi, iar dimineața conțin ziua precedentă completă. Astfel rata comenzilor neplătite poate fi citită pe două niveluri: ziua față de tiparul aceleiași zile a săptămânii (marți cu marți) și luna completă, după fereastra de maturare, față de propria normă pe fiecare metodă de plată. Cauza unei tranzacții individuale (refuzul băncii, o cerere de rate întreruptă) rămâne în panoul operatorului de plăți; datele magazinului arată amploarea problemei și locul în care crește.
Verificarea lunară după închiderea ferestrei de 7 zile arată așa (magazin de electrocasnice, septembrie, date ilustrative):
Septembrie: 1.100 de comenzi cu plată în avans în valoare de 821.340 lei, 88 fără plată după 7 zile, dintre care 18 clienți au plătit o comandă reluată. Pierderi nete pe metode de plată:
| Metoda de plată | Procent | Normă | Pierdut net | Interpretare |
|---|---|---|---|---|
| BLIK | 3,1% | 2,5–3,5% | 3.440 lei | în normă |
| Transfer online rapid | 5,0% | 4,0–5,5% | 5.242 lei | în normă |
| Card | 5,0% | 3,0–4,0% | 2.808 lei | peste normă, 5 din 9 reluate |
| Rate / plată amânată | 25,0% | 22–28% | 51.948 lei | în normă, cea mai mare sumă |
| Transfer bancar clasic | 26,3% | 18–22% | 22.113 lei | peste normă |
| Total | 8,0% | – | 85.551 lei | 10,4% din valoarea plăților în avans |
x
Pe partea de cheltuieli: MER (venitul din magazin / cheltuiala totală) calculat pe comenzile plătite este 8,22 (769.205 lei / 93.600 lei), nu 9,25 ca pe comenzile plasate (865.800 lei / 93.600 lei). Împărțirea pe canale după GA4 sau după panourile de reclame trebuie tratată ca o estimare; pentru evaluarea întregului buget se ia valoarea 8,22.
Pe parcursul lunii, aceeași conversație devine mai scurtă. Dimineața se poate întreba dacă procentul de comenzi neplătite de ieri pentru o anumită metodă se încadrează în tiparul zilei respective a săptămânii; un salt brusc semnalează o defecțiune, pe care o confirmă panoul procesatorului de plăți, iar o abatere ușoară se confirmă abia a doua zi. Verdictul complet față de normă se dă după închiderea ferestrei de maturare, când transferurile bancare clasice au apucat să fie înregistrate.
Conectarea magazinului, a platformelor de reclame și a GA4 se face independent, fără programator. Plătești pentru sursele conectate, iar tarifele actuale sunt în lista de prețuri. De la prima actualizare, statusurile comenzilor, metodele de plată și costurile campaniilor se află într-un singur loc, așa că tabelul de norme din ultimele trei luni se calculează din istoric, nu din exporturi manuale din panoul magazinului.
Notă metodologică: cifrele din exemple sunt ilustrative. Evaluarea lunii septembrie se face pe 8 octombrie (fereastră de maturare de 7 zile), plățile ramburs sunt scoase din numitor ca o categorie separată, iar o reîncercare înseamnă o comandă plătită de același client în decurs de 2 zile. DataOrganizer nu are date despre retururi sau despre coletele refuzate la livrare, așa că socoteala se oprește la încasare. După schimbarea procesatorului de plăți sau adăugarea unei metode noi, normele se stabilesc din nou, începând cu data schimbării.
De reținut
O singură întrebare despre statusurile plăților în avans înlocuiește exportul, filtrarea și lipirea foilor de calcul. Procentul de comenzi neplătite pe metodă de plată, suma pierdută net, comparația cu norma proprie și MER pe comenzile plătite rezultă din aceleași date conectate ale magazinului și ale platformelor de reclame.
Notă metodologică: cifrele din exemple (magazin de electrocasnice, septembrie, evaluare pe 8 octombrie) sunt ilustrative și servesc doar la prezentarea calculului. Procentul se calculează după o fereastră de maturare de 7 zile, fără plățile ramburs în numitor și după scăderea reîncercărilor aceluiași client; datele magazinului nu includ retururi sau colete refuzate, iar după schimbarea procesatorului de plăți norma se stabilește din nou.
De reținut
Ordinea remedierilor o stabilește procentul de comenzi neplătite calculat pe metodă de plată față de norma proprie și exprimat în lei. Media magazinului de 8,0% ascunde faptul că transferul bancar clasic a depășit norma, iar plata în rate, deși în normă, reprezintă 51.950 lei din cei 85.550 lei pierduți net.
Întrebări frecvente
Întrebări frecvente despre comenzile neplătite
Ce procent de comenzi neplătite este normal într-un magazin online?
Nu există o singură valoare valabilă pentru toate magazinele, pentru că fiecare metodă de plată funcționează diferit: în magazinul de electrocasnice din exemplu, norma pentru plata instant prin aplicația băncii este 2,5–3,5%, iar pentru plata în rate 22–28%. Norma proprie se stabilește pe metodă de plată, din ultimele trei luni complete, luând în calcul doar plățile în avans mai vechi decât fereastra de maturare și scăzând reîncercările aceluiași client. Media magazinului (aici 8,0% ca număr și 11,8% ca valoare) se schimbă odată cu mixul de metode, așa că singură nu arată dacă s-a stricat ceva.
De ce plasează clienții comanda și nu plătesc?
Mecanismul depinde de metodă: la plata în rate, clientul renunță în timpul cererii sau primește refuz, la transferul bancar clasic amână plata, iar la card autorizarea eșuează și se termină adesea cu o reîncercare rapidă. Coșurile mari rămân mai des neplătite, lucru vizibil în procentul mai mare la livrarea cu urcare la etaj a electrocasnicelor mari (11,8% față de media de 8,0%). Datele magazinului arată amploarea și locul problemei; cauza unei tranzacții anume o cunoaște panoul procesatorului de plăți.
După câte zile anulezi o comandă neplătită?
Termenul de anulare rezultă din termenii și condițiile magazinului și din metoda de plată, iar transferul bancar clasic se înregistrează de obicei în 1–2 zile lucrătoare, așa că un termen prea scurt anulează comenzi care ar mai fi fost plătite. Pentru analiză se folosește o fereastră de maturare adaptată celei mai lente metode (în exemplu, 7 zile) și abia după ea o comandă fără plată se consideră neplătită. Înainte de anulare merită trimis un memento cu datele de plată, fiindcă este cea mai ieftină cale de a recupera o parte din sumă.
Se includ comenzile neplătite în venituri și ROAS?
Nu: venitul și MER se calculează din comenzile plătite din magazin, iar comenzile plasate pot fi raportate separat, ca semnal al cererii. În exemplu, MER pe comenzile plasate este 9,25, iar pe cele plătite 8,22, deci calculul înainte de încasare umflă rezultatul cu 12,6%. Dacă evenimentul de achiziție se declanșează pe pagina de mulțumire înainte de plată, panourile de reclame și GA4 numără și ele comenzile neplătite, așa că ROAS-ul din ele se citește ca estimare (mai multe în ghidul despre conversiile lipsă).
Cum verifici comenzile neplătite pe metodă de plată în DataOrganizer?
DataOrganizer preia comenzile din magazin cu status, metodă de plată, sumă, dată și identificatorul hash al clientului și actualizează datele o dată pe zi, cu ziua precedentă completă. În chat este suficient să întrebi de plățile în avans neplătite pe metodă de plată față de norma din ultimele trei luni, fără plățile ramburs și cu reîncercările scăzute, iar asistentul returnează un tabel cu procentul, suma pierdută net și MER calculat pe comenzile plătite. Un salt brusc al comenzilor în așteptare într-o singură zi apare în raportul de dimineață, comparat cu tiparul zilei săptămânii, după cum descrie ghidul despre monitorizare și anomalii.
Rezumatul întregului ghid
Comenzi neplătite: calculul în trei pași
1. 1. Mai întâi separi, apoi calculezi. Plățile ramburs scoase din numitor, fereastra de maturare de 7 zile și reîncercările scăzute după client: în exemplu, 88 de plăți în avans neplătite înseamnă 70 de comenzi pierdute net, în valoare de 85.550 lei, adică 10,4% din valoare.
2. 2. Norma pe fiecare metodă de plată stabilește ordinea remedierilor. O metodă care depășește propria normă timp de două săptămâni complete intră la diagnostic, iar matricea abatere-valoare arată ce se repară acum (transferul bancar clasic) și ce se reproiectează (plata în rate). Bugetul se decontează pe baza MER calculat pe comenzile plătite din magazin, iar ROAS-ul canalelor din GA4 și din panouri este tratat ca o estimare.
3. 3. Statusurile plăților, calculate în fiecare dimineață din datele magazinului. DataOrganizer pune comenzile din magazin alături de cheltuiala totală cu reclamele la nivel de zi, așa că procentul de comenzi neplătite pe fiecare metodă, norma din lunile anterioare și MER pe comenzile plătite se obțin dintr-o singură întrebare în chat, fără exporturi și foi de calcul.
DataOrganizer · de la plasată la plătită
Conectați magazinul, analitica și platformele de publicitate: procentul și valoarea comenzilor neplătite pe fiecare metodă de plată, norma din lunile anterioare, reîncercările acelorași clienți și MER calculat pe comenzile plătite se calculează direct din date. Plătiți pentru sursele conectate, iar conectarea o faceți singur, fără programator.